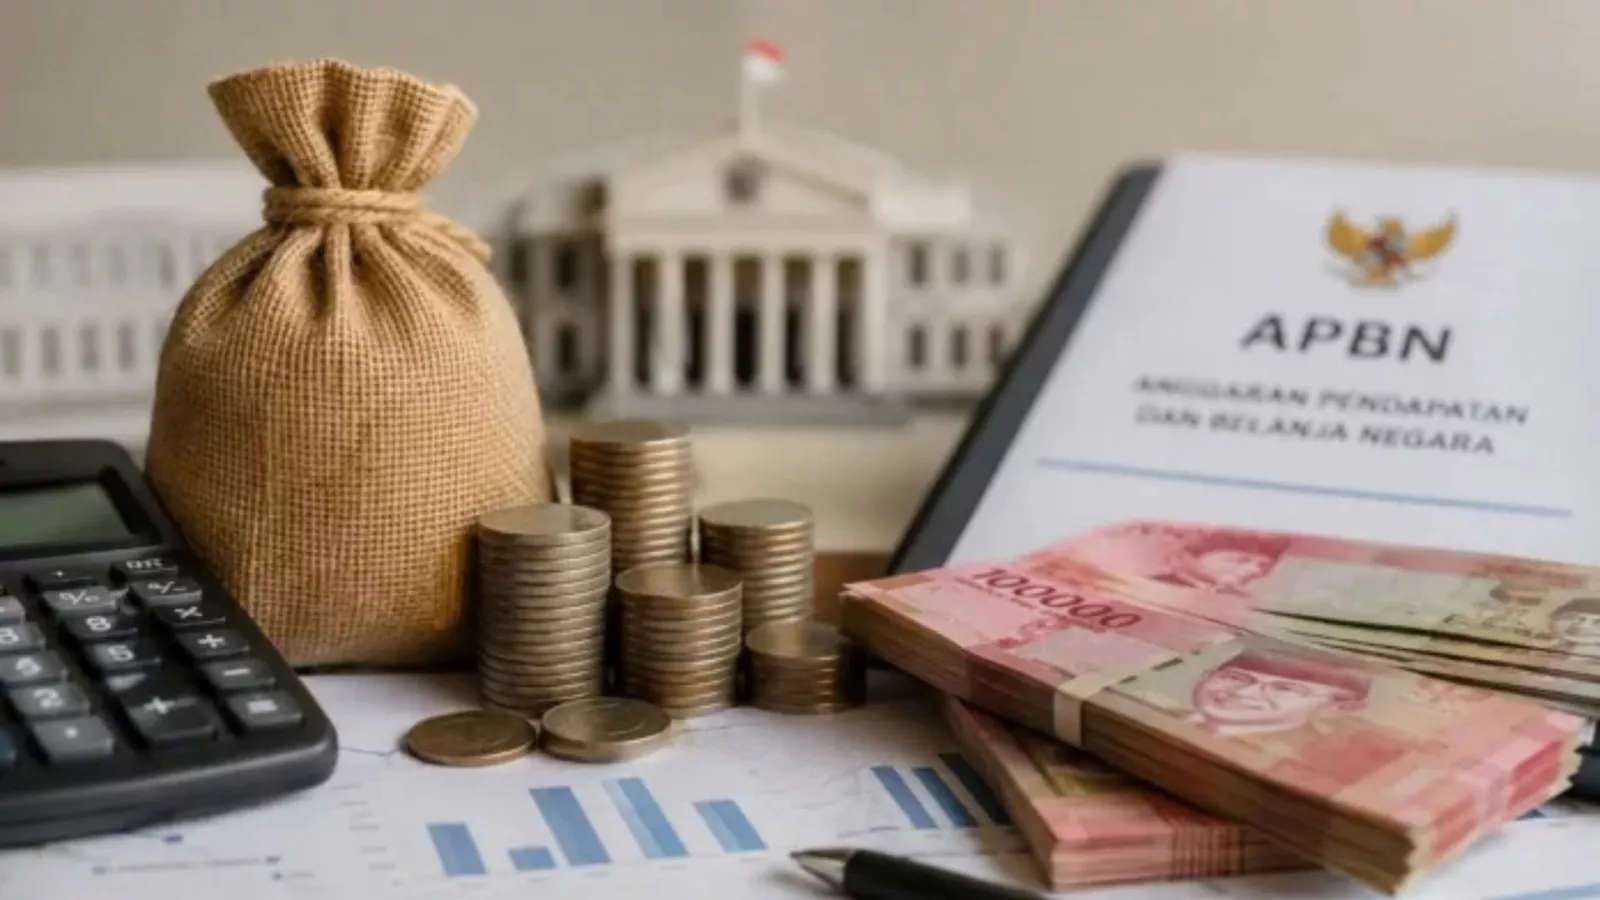
JAKARTA – Pemerintah tengah mendorong efisiensi besar-besaran dalam belanja negara. Presiden Prabowo Subianto menyebut konsolidasi pengadaan berpotensi menghasilkan efisiensi hingga Rp360 triliun dari belanja pengadaan sekitar Rp1.200 triliun. Potensi tersebut dihitung dari efisiensi hingga 30% melalui konsolidasi volume, standardisasi spesifikasi, katalog elektronik, perencanaan berbasis data, dan praktik pengadaan yang lebih terkoordinasi.
Logikanya sederhana: jika negara membutuhkan barang dengan spesifikasi yang sama dalam jumlah besar, konsolidasi pembelian dapat meningkatkan daya tawar dan menekan harga.
Pemerintah mencontohkan pengadaan Interactive Flat Panel (IFP). Perangkat yang sebelumnya dibeli pemerintah daerah secara terpisah dengan harga sekitar Rp150 juta per unit disebut dapat diperoleh sekitar Rp26 juta per unit setelah kebutuhan dikonsolidasikan melalui Kementerian Pendidikan Dasar dan Menengah, termasuk biaya pengiriman dan pemasangan ke wilayah terpencil, terluar, dan tertinggal.
Namun, persoalan belanja negara tidak berhenti pada pertanyaan berapa murah barang tersebut dibeli.
 Baca Juga
Saham Kini Bisa Rp1: Murah, atau Justru Terlihat Murah?
Negara bisa saja mendapatkan harga lebih rendah, tetapi barangnya tidak sesuai kebutuhan. Kontrak bisa saja dibayar, tetapi realisasi barang tidak sesuai dengan yang dilaporkan. Bahkan, laporan dapat terlihat lengkap secara administratif sementara manfaat yang seharusnya diterima masyarakat belum benar-benar terwujud.
Di sinilah efisiensi perlu dibedakan dari sekadar penghematan.
Dari Rp360 Triliun ke Pertanyaan yang Lebih Sulit
Target efisiensi Rp360 triliun merupakan potensi ruang fiskal yang besar. Jika pemerintah dapat memperoleh barang dan jasa yang sama dengan harga lebih rendah tanpa mengorbankan kualitas dan manfaat, selisih tersebut dapat digunakan untuk kebutuhan publik lainnya.
Namun, efisiensi bukan berarti sekadar menekan harga.
Misalnya, pemerintah membeli komputer seharga Rp10 juta ketika harga sebelumnya Rp15 juta per unit. Secara nominal terdapat penghematan Rp5 juta. Tetapi jika komputer tersebut tidak memenuhi spesifikasi, tidak dapat digunakan, atau tidak pernah sampai kepada pengguna yang dituju, maka harga murah tersebut belum dapat disebut sebagai belanja yang efisien.
Negara hanya membayar lebih murah untuk sesuatu yang belum tentu menghasilkan manfaat sebagaimana direncanakan.
Karena itu, ketika pemerintah berbicara mengenai efisiensi, ukuran yang digunakan tidak cukup hanya melihat input berupa uang yang dikeluarkan. Output yang dihasilkan dan outcome yang dicapai juga perlu diperhatikan.
MBG Menunjukkan Besarnya Skala Risiko
Program Makan Bergizi Gratis (MBG) menjadi salah satu contoh bagaimana skala anggaran dapat memperbesar konsekuensi dari persoalan pengadaan.
Badan Gizi Nasional (BGN) mencatat realisasi anggaran MBG hingga 16 September 2026 mencapai Rp139,77 triliun atau 63,89% dari pagu Rp218,77 triliun. Pada sisi penerima manfaat, data per 31 Agustus 2026 menunjukkan program tersebut telah menjangkau 56,99 juta penerima manfaat. BGN juga menegaskan bahwa pembenahan tata kelola program masih berlangsung, termasuk penajaman penerima manfaat dan kesiapan Satuan Pelayanan Pemenuhan Gizi (SPPG).
Dengan skala anggaran dan penerima manfaat sebesar itu, persoalan dalam satu proses pengadaan tidak lagi dapat dipandang sebagai persoalan administratif yang berdampak kecil. Jika terdapat penyimpangan dalam proses pengadaan, dampaknya dapat menjadi signifikan terhadap penggunaan uang negara dan pelaksanaan program.
Salah satu perkara yang kini sedang ditangani Kejaksaan Agung adalah dugaan korupsi pengadaan motor listrik pada tata kelola MBG di BGN tahun 2025–2026.
Ketika Pengadaan MBG Dipertanyakan
Dalam perkembangan perkara tersebut, Kejaksaan Agung menyatakan pengadaan motor listrik oleh PT Yasa Artha Trimanunggal (YAT) memiliki nilai sekitar Rp1,22 triliun. Penyidik menetapkan lima tersangka pada 2 Oktober 2026 dan menyebut terdapat dugaan pengondisian proses pengadaan, mulai dari pemenang, spesifikasi teknis, Harga Perkiraan Sendiri (HPS), hingga perusahaan pembanding.
Dalam dokumen penyidikan sebelumnya, Kejaksaan juga menyebut pengadaan 21.801 unit motor listrik dengan nilai sekitar Rp1,035 triliun dan menduga PT YAT tidak memenuhi sejumlah persyaratan sebagai vendor, termasuk persoalan dealer atau bengkel aktif serta dugaan mark-up.
Yang kemudian menjadi perhatian bukan hanya soal harga.
Menurut keterangan penyidik pada 2 Oktober 2026, jumlah pengadaan yang semula 25.644 unit kemudian diubah menjadi 21.801 unit. Namun, berdasarkan keterangan saksi, hingga 20 Maret 2026 realisasi pekerjaan secara riil baru mencapai 2.117 unit. Penyidik menduga dibuat Berita Acara Serah Terima Pekerjaan (BAST) yang menyatakan seolah-olah 21.801 unit telah selesai 100%, yang kemudian digunakan dalam proses pembayaran.
Jika dugaan tersebut terbukti melalui proses hukum, persoalannya melampaui isu harga pengadaan.
Ada persoalan yang lebih mendasar: apakah angka dalam dokumen pertanggungjawaban benar-benar merepresentasikan kondisi pengadaan di lapangan?
Ketika Angka Tidak Lagi Mewakili Kenyataan
Perbedaan antara 21.801 unit yang dilaporkan dan 2.117 unit yang disebut sebagai realisasi riil bukan sekadar perbedaan angka.
Keduanya menggambarkan kondisi yang berbeda. Dokumen dapat menyatakan pekerjaan telah selesai, sementara pemeriksaan berdasarkan keterangan saksi menunjukkan realisasi fisik yang jauh lebih rendah. Kejagung menyatakan besaran kerugian negara dalam perkara ini masih dalam proses penghitungan oleh BPKP.
Dalam konteks akuntansi dan pelaporan pemerintah, persoalan seperti ini menjadi penting karena laporan keuangan dan laporan pertanggungjawaban seharusnya memberikan informasi yang dapat digunakan untuk menilai posisi keuangan, realisasi anggaran, arus kas, hasil operasi, dan akuntabilitas pemerintah.
PMK 100 Tahun 2025 tentang Kebijakan Akuntansi Pemerintah Pusat menetapkan kebijakan akuntansi berdasarkan SAP berbasis akrual dan mengatur sejumlah komponen laporan keuangan pemerintah, termasuk Neraca, Laporan Realisasi Anggaran (LRA), Laporan Operasional (LO), Laporan Arus Kas, Laporan Perubahan Ekuitas, Laporan Perubahan Saldo Anggaran Lebih, dan Catatan atas Laporan Keuangan.
Namun, berbagai lapisan laporan tersebut hanya akan bermakna jika informasi yang menjadi dasarnya memang mencerminkan transaksi dan kondisi yang sebenarnya.
Jika barang dinyatakan telah diterima, harus tersedia dasar yang mendukung penerimaan tersebut. Jika pembayaran telah dilakukan, harus terdapat dasar transaksi yang dapat ditelusuri.
Dengan demikian, persoalan pengadaan tidak berhenti pada keberadaan kontrak, faktur, tanda tangan, atau dokumen pembayaran. Pengendalian juga perlu memastikan bahwa barang yang dibayar benar-benar ada, sesuai spesifikasi, diterima oleh pihak yang berwenang, dan digunakan sesuai tujuan yang ditetapkan.
Akuntansi Tidak Cukup Menjadi Pencatat
Dalam sistem keuangan pemerintah, akuntansi menyediakan berbagai lapisan informasi mengenai satu aktivitas.
 Baca Juga
GEO dan Masa Depan Visibilitas Brand di Era Pencarian AI
LRA menunjukkan realisasi anggaran. Laporan Arus Kas menunjukkan pergerakan kas. Neraca menunjukkan aset, kewajiban, dan ekuitas. LO menggambarkan hasil operasional, sementara Catatan atas Laporan Keuangan memberikan penjelasan atas angka-angka yang disajikan.
Tujuannya bukan sekadar menghasilkan laporan, tetapi menyediakan informasi untuk pengambilan keputusan dan akuntabilitas.
Karena itu, kualitas akuntansi juga bergantung pada kualitas bukti ekonomi yang mendasarinya.
Dokumen administratif tetap diperlukan. Namun, dokumen tersebut harus dapat ditautkan dengan transaksi dan kondisi fisik yang benar-benar terjadi.
Dalam konteks pengadaan, prinsip sederhananya adalah: barang yang dibayar harus dapat dibuktikan keberadaannya, kesesuaiannya, penerimaannya, dan manfaatnya.
Serapan Anggaran Bukan Satu-Satunya Ukuran
Hal tersebut juga menjelaskan mengapa keberhasilan program pemerintah tidak dapat dinilai hanya dari tingkat serapan anggaran.
BGN, misalnya, melaporkan realisasi anggaran MBG sebesar 63,89% hingga 16 September 2026. Namun, BGN sendiri menyatakan pembenahan tata kelola masih dilakukan, termasuk penajaman penerima manfaat dan kesiapan SPPG.
Setidaknya ada tiga pertanyaan berbeda dalam membaca belanja pemerintah:
Berapa uang yang dibelanjakan?
Apa yang diperoleh dari uang tersebut?
Apakah yang diperoleh menghasilkan tujuan program?
Ketiganya tidak dapat disamakan.
Pemerintah dapat menyerap anggaran sesuai target, tetapi jika barang yang diperoleh tidak sesuai kebutuhan, kualitas belanjanya tetap perlu dipertanyakan. Harga dapat lebih rendah, tetapi jika barang tidak digunakan, penghematan tersebut belum tentu menghasilkan manfaat yang diharapkan.
Begitu pula laporan keuangan dapat tersusun secara administratif, tetapi jika informasi di dalamnya tidak sesuai dengan kondisi transaksi yang sebenarnya, persoalan akuntabilitas tetap muncul.
Karena itu, target efisiensi Rp360 triliun sebaiknya tidak dibaca semata sebagai perlombaan mencari harga termurah. Yang lebih penting adalah memperoleh kombinasi harga, kualitas, kuantitas, ketepatan waktu, dan manfaat yang paling baik bagi masyarakat. Potensi efisiensi tersebut sendiri merupakan proyeksi pemerintah berdasarkan penerapan konsolidasi pengadaan secara luas dan disiplin, bukan angka penghematan yang sudah terealisasi.
Uang Negara Harus Menghasilkan Sesuatu yang Bisa Dibuktikan
Pada akhirnya, persoalan pengadaan membawa kembali pembahasan pada pertanyaan yang lebih besar tentang bagaimana negara membelanjakan uang publik.
Setiap rupiah dalam APBN memiliki opportunity cost. Ketika anggaran digunakan untuk satu kebutuhan, sumber daya tersebut tidak lagi tersedia untuk kebutuhan lainnya. Karena itu, jika terjadi pemborosan atau pengadaan tidak menghasilkan manfaat sebagaimana direncanakan, persoalannya bukan hanya mengenai nilai transaksi, tetapi juga mengenai manfaat publik yang hilang.
Kasus pengadaan motor listrik dalam tata kelola MBG, yang masih berada dalam proses hukum, memperlihatkan mengapa skala anggaran harus berjalan bersama dengan kualitas pengendalian dan pertanggungjawaban. Kejagung telah menetapkan lima tersangka dalam perkara tersebut, sementara penghitungan kerugian negara masih berlangsung.
Program MBG memiliki tujuan yang besar, anggaran yang besar, dan penerima manfaat dalam jumlah puluhan juta. Karena itu, tuntutan terhadap kualitas pengadaan, pengendalian internal, dan pelaporan juga semakin besar.
Pemerintah tidak cukup hanya menunjukkan bahwa anggaran telah dibelanjakan.
Laporan keuangan tidak cukup hanya menunjukkan bahwa anggaran telah terealisasi.
Dokumen pengadaan juga tidak cukup hanya terlihat lengkap.
Yang pada akhirnya harus dapat dijawab adalah pertanyaan yang sederhana sekaligus mendasar:
Uang negara sudah keluar. Apa yang sebenarnya didapat?
Sebab akuntabilitas bukan hanya tentang seberapa rapi angka ditulis dalam laporan.
Akuntabilitas adalah kemampuan menunjukkan bahwa angka tersebut benar-benar merepresentasikan apa yang terjadi dan apa yang dihasilkan di lapangan.
 Sechan Naufali
 Lufthy Sintia
 Amalia Rahmadani
 Fatma Kumala