Jakarta — Harga sebuah laptop tidak hanya ditentukan oleh prosesor, kapasitas RAM, atau ukuran layarnya. Di balik angka yang terlihat di etalase, terdapat rantai biaya yang dimulai dari komponen, proses produksi, distribusi, hingga keputusan perusahaan dalam menentukan harga jual.
Perubahan harga komponen dapat membuat hubungan tersebut terlihat dengan jelas. Pada 2026, pasar memori dan penyimpanan mengalami tekanan harga yang signifikan. Windows Central, misalnya, mencatat bahwa harga kit DDR5 32GB yang sebelumnya sekitar US$90 meningkat menjadi sekitar US$300–US$500 dalam kondisi pasokan yang terbatas. Harga SSD 2TB yang sebelumnya dibeli pada awal tahun sebelumnya juga disebut mengalami kenaikan hingga beberapa kali lipat.
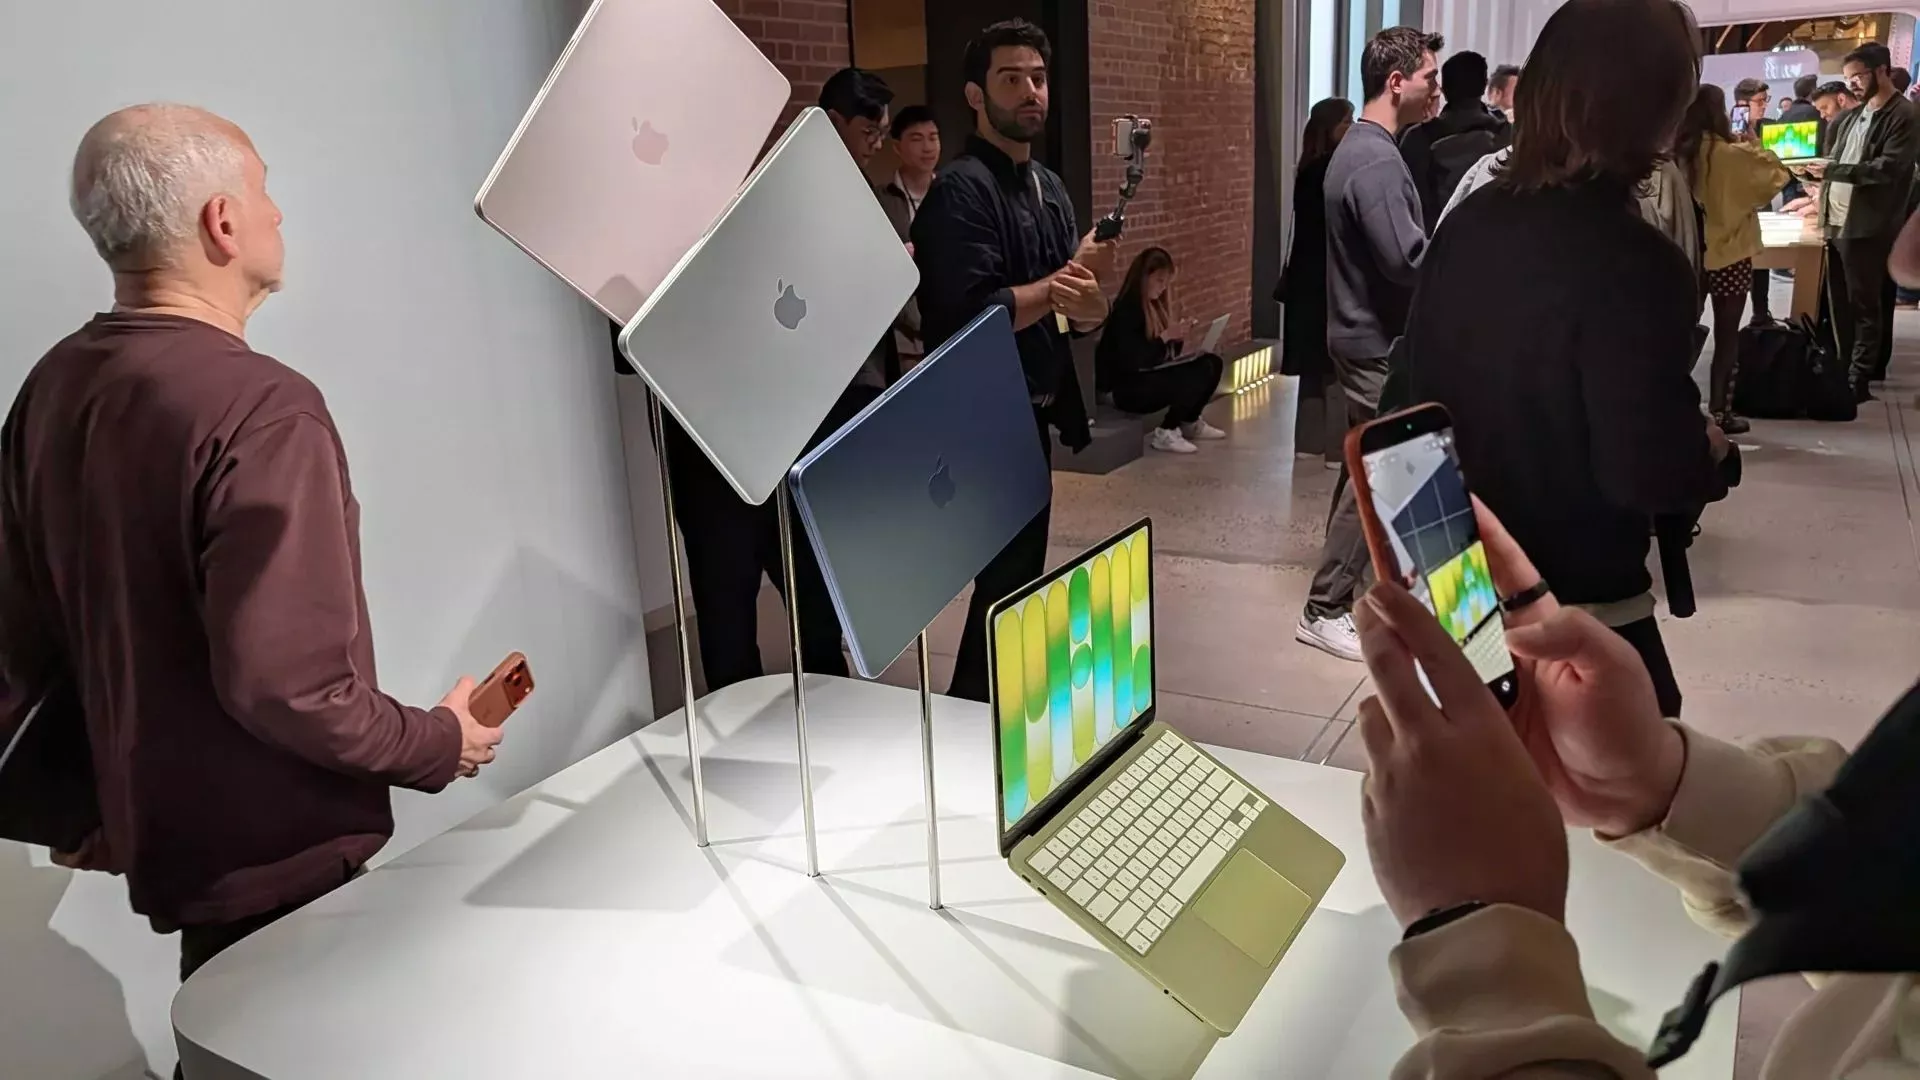
Di sisi lain, Apple memperkenalkan MacBook Neo pada Maret 2026 dengan harga mulai US$599. Apple menyebutnya sebagai MacBook paling terjangkau yang pernah diluncurkan perusahaan tersebut.
Perbedaan tersebut menarik bukan hanya dari sisi industri teknologi. Ada pelajaran akuntansi dan bisnis yang lebih mendasar di baliknya: harga yang dibayar perusahaan di masa lalu, harga pasar hari ini, biaya untuk mengganti komponen, dan nilai wajar merupakan konsep yang berbeda.
 Baca Juga
Satu Perusahaan, Laporan Keuangan Bisa Berbeda-beda
Memahami perbedaannya penting karena kenaikan harga pasar tidak otomatis berarti sebuah aset harus dicatat sebesar harga pasar tersebut.
Biaya Historis Tidak Berubah Hanya karena Pasar Berubah
Salah satu konsep dasar dalam akuntansi adalah historical cost atau biaya historis. Sederhananya, aset atau persediaan pada awalnya dicatat berdasarkan biaya yang dikeluarkan untuk memperolehnya sesuai standar yang berlaku.
Misalnya, sebuah perusahaan membeli komponen tertentu dengan harga Rp800 ribu. Kenaikan harga komponen tersebut menjadi Rp1,5 juta atau Rp2 juta di pasar tidak serta-merta mengubah angka biaya historis yang telah dicatat.
Untuk persediaan, standar akuntansi justru memiliki mekanisme tersendiri. IAS 2 menetapkan bahwa persediaan diukur pada nilai yang lebih rendah antara biaya dan net realisable value (NRV). NRV merupakan estimasi harga jual dalam kegiatan usaha normal setelah dikurangi biaya penyelesaian dan biaya yang diperlukan untuk menjualnya.
Artinya, kenaikan harga pasar tidak otomatis membuat persediaan perusahaan harus dinaikkan nilainya.
Di sinilah pentingnya membedakan antara harga pasar, biaya penggantian, NRV, dan fair value.
Apa Itu Fair Value?
Dalam PSAK 68, nilai wajar atau fair value didefinisikan sebagai harga yang akan diterima untuk menjual suatu aset atau harga yang akan dibayar untuk mengalihkan suatu liabilitas dalam transaksi teratur antara pelaku pasar pada tanggal pengukuran. IAI menjelaskan bahwa PSAK 68 mengatur pengukuran nilai wajar dengan menggunakan hierarki input, mulai dari harga kuotasian di pasar aktif hingga input yang tidak dapat diobservasi.
Definisi tersebut memiliki satu kata penting: menjual.
Fair value pada dasarnya merupakan exit price—harga yang akan diterima entitas jika aset dijual dalam transaksi teratur kepada pelaku pasar pada tanggal pengukuran. IFRS 13 juga menegaskan bahwa standar tersebut berlaku ketika standar lain memang mensyaratkan atau mengizinkan penggunaan fair value.
Karena itu, tidak tepat mengatakan bahwa perusahaan harus mencatat setiap persediaan berdasarkan fair value hanya karena harga pasar komponennya berubah.
Fair value adalah basis pengukuran yang digunakan dalam situasi tertentu, bukan pengganti universal untuk historical cost.
Tiga Angka yang Sering Tertukar
Untuk memahami fenomena laptop, ada setidaknya tiga angka yang perlu dibedakan.
Pertama, historical cost. Ini adalah biaya yang benar-benar dikeluarkan ketika perusahaan memperoleh barang atau komponen.
Kedua, replacement cost atau biaya penggantian. Ini menjawab pertanyaan berbeda: berapa biaya yang harus dikeluarkan jika perusahaan perlu membeli komponen yang sama sekarang?
Ketiga, fair value. Ini berkaitan dengan berapa harga yang akan diterima ketika aset dijual dalam transaksi teratur antara pelaku pasar pada tanggal pengukuran.
Ketiganya bisa menghasilkan angka yang berbeda.
Sebuah perusahaan dapat memiliki komponen yang dahulu dibeli dengan harga Rp800 ribu. Hari ini, komponen yang sama mungkin membutuhkan biaya Rp1,5 juta untuk dibeli kembali. Sementara itu, harga yang dapat diperoleh jika komponen tersebut dijual kepada pelaku pasar belum tentu sama dengan Rp1,5 juta.
Di sinilah kesalahan logika dalam membaca perubahan harga sering terjadi: harga pasar, biaya penggantian, dan fair value tidak boleh dianggap sebagai istilah yang sama.
Mengapa Harga Laptop Bisa Naik?
Jika harga RAM, SSD, atau komponen lain meningkat, perusahaan manufaktur memang dapat menghadapi kenaikan biaya produksi untuk unit-unit baru.
Ini bukan persoalan fair value semata, melainkan persoalan struktur biaya dan economics of production.
Perusahaan yang memiliki stok komponen yang dibeli lebih murah mungkin masih dapat memproduksi sebagian unit dengan biaya yang relatif rendah. Namun, ketika stok tersebut habis dan perusahaan harus membeli komponen baru dengan harga lebih tinggi, biaya produksi berikutnya dapat ikut meningkat.
Dalam kondisi seperti itu, perusahaan memiliki beberapa pilihan: menaikkan harga, mengurangi margin, mengubah spesifikasi, mencari pemasok alternatif, melakukan kontrak pasokan jangka panjang, atau meningkatkan efisiensi pada bagian lain dari rantai biaya.
 Baca Juga
Manchester City, 115 Tuduhan, dan Persoalan di Balik Angka Keuangan
Dengan demikian, ketika harga laptop naik, tidak tepat jika seluruh kenaikan tersebut langsung disebut sebagai “Fair Value yang diteruskan kepada konsumen”.
Harga jual adalah keputusan bisnis. Fair value adalah konsep pengukuran akuntansi.
Keduanya dapat berhubungan dengan kondisi pasar, tetapi bukan hal yang sama.
Mengapa MacBook Neo Bisa Dijual US$599?
Apple memperkenalkan MacBook Neo pada Maret 2026 dengan harga mulai US$599. Perangkat tersebut menggunakan chip A18 Pro, memori terintegrasi 8GB, dan SSD mulai 256GB.
Harga tersebut juga tidak dapat digunakan sebagai bukti bahwa Apple “tidak terdampak” kenaikan harga komponen atau memiliki eksposur fair value yang lebih rendah. Tidak ada dasar yang cukup dari informasi publik tersebut untuk menarik kesimpulan seperti itu.
Yang dapat dikatakan adalah bahwa Apple memiliki struktur produk dan rantai pasok yang berbeda dari produsen PC lainnya. MacBook Neo menggunakan Apple silicon dan memori terintegrasi, sementara perusahaan juga mengendalikan desain perangkat keras dan perangkat lunaknya sendiri.
Strategi harga sebuah produk merupakan hasil dari banyak keputusan: desain produk, spesifikasi, volume produksi, kontrak pemasok, struktur biaya, margin, positioning, dan strategi pasar.
Karena itu, perbedaan harga antara MacBook Neo dan laptop Windows dengan spesifikasi tertentu tidak cukup untuk dijelaskan hanya dengan satu teori akuntansi.
Apa yang Bisa Dipelajari dari Fenomena Ini?
Justru di sinilah fenomena laptop menjadi menarik bagi masyarakat awam.
Harga sebuah barang yang terlihat sederhana di toko sebenarnya merupakan hasil dari banyak lapisan keputusan ekonomi. Harga komponen dapat berubah. Biaya produksi dapat berubah. Persediaan lama dapat memiliki biaya yang berbeda dari pembelian baru. Perusahaan kemudian harus menentukan bagaimana seluruh perubahan tersebut diterjemahkan ke dalam harga jual.
Akuntansi membantu mencatat dan mengukur kondisi tersebut dengan basis yang berbeda-beda sesuai dengan standar yang berlaku. Fair value menjadi penting ketika suatu standar memang mensyaratkan atau mengizinkan pengukurannya, sementara persediaan memiliki aturan tersendiri melalui IAS 2 atau standar padanannya dalam SAK Indonesia.
Karena itu, pelajaran pertama bukan bahwa semua harga harus mengikuti fair value. Pelajarannya justru sebaliknya: jangan mencampuradukkan berbagai konsep hanya karena semuanya sama-sama berbicara tentang harga.
Harga Hari Ini Tidak Selalu Sama dengan Nilai Akuntansi
Hal tersebut juga relevan di luar industri teknologi.
Sebuah rumah yang dibeli Rp500 juta pada masa lalu mungkin kini memiliki harga pasar jauh lebih tinggi. Namun, angka tersebut tidak otomatis berarti laporan keuangan pemilik harus mengubah nilai tercatat rumah menjadi harga pasar. Perlakuan akuntansinya bergantung pada jenis aset dan standar yang berlaku.
Hal yang sama berlaku pada kendaraan, persediaan dagang, bahan baku, maupun aset perusahaan lainnya.
Akuntansi tidak selalu bertujuan menjadikan setiap angka dalam laporan keuangan identik dengan harga pasar terbaru. Standar akuntansi menggunakan berbagai basis pengukuran karena masing-masing dirancang untuk memberikan informasi yang relevan dan dapat dipertanggungjawabkan dalam konteks tertentu.
Karena itu, memahami laporan keuangan membutuhkan pertanyaan yang lebih spesifik daripada sekadar, “Berapa harga barang ini sekarang?”
Pertanyaannya bisa menjadi: berapa biaya perolehannya, berapa biaya menggantinya, berapa yang dapat direalisasikan dari penjualannya, dan dalam kondisi apa nilai wajarnya perlu diukur?
Dari Laptop ke Cara Membaca Angka
Kenaikan harga komponen laptop pada 2026 menunjukkan bagaimana perubahan pasar dapat merambat ke keputusan bisnis. Namun, fenomena tersebut tidak berarti seluruh perubahan harga merupakan akibat dari penerapan fair value dalam laporan keuangan.
Justru ada pelajaran yang lebih menarik.
Satu barang dapat memiliki beberapa angka yang sama-sama benar, tetapi menjawab pertanyaan yang berbeda. Harga pembelian menjelaskan masa lalu. Biaya penggantian membantu melihat kebutuhan biaya hari ini. NRV membantu menilai berapa yang secara realistis dapat direalisasikan dari persediaan. Fair value menjawab pertanyaan mengenai harga keluar dalam transaksi teratur antara pelaku pasar ketika pengukuran tersebut memang diwajibkan atau diizinkan standar.
Di situlah akuntansi menjadi lebih dari sekadar pencatatan.
Ia membantu menjelaskan bahwa harga bukan selalu nilai, dan nilai bukan selalu satu angka.
Laptop yang terlihat sederhana di etalase pun akhirnya membawa pelajaran yang cukup besar: untuk memahami sebuah angka, yang perlu dilihat bukan hanya nominalnya, tetapi pertanyaan apa yang sebenarnya sedang dijawab oleh angka tersebut.
 Abdillah
 Lufthy Sintia
 Sechan Naufali