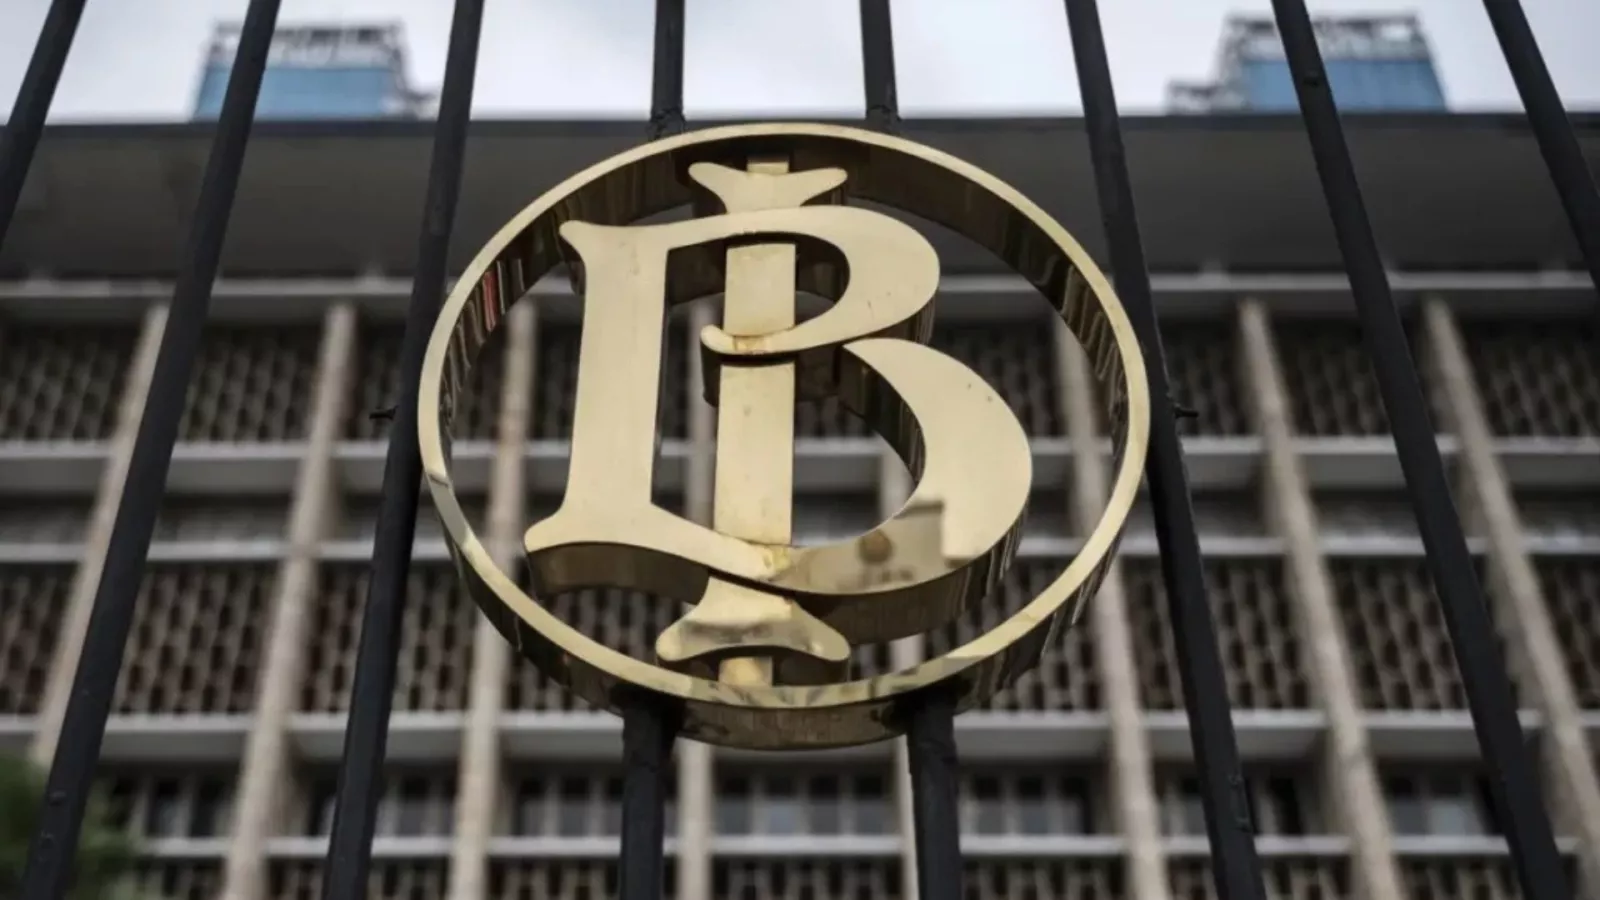
JAKARTA — Ketika rupiah terus tertekan, Bank Indonesia kembali mengambil langkah yang berpotensi menambah beban dunia usaha dan masyarakat: menaikkan suku bunga. Pada 18 November 2026, BI menaikkan BI Rate sebesar 25 basis poin menjadi 6 persen. Kebijakan ini diharapkan dapat menjaga daya tarik aset keuangan domestik sekaligus meredam tekanan terhadap nilai tukar.
Namun, persoalannya lebih besar daripada sekadar apakah kenaikan suku bunga mampu menahan pelemahan rupiah. Mengapa stabilitas mata uang seolah-olah harus terus dipertahankan melalui kebijakan moneter, sementara pengelolaan keuangan negara juga memiliki pengaruh besar terhadap kepercayaan pasar?
Pelemahan rupiah memang tidak bisa sepenuhnya dibebankan kepada pemerintah. Penguatan dolar AS, kebijakan suku bunga Amerika Serikat, ketegangan geopolitik, dan perubahan arus modal global turut memberikan tekanan. Namun, faktor eksternal tidak seharusnya menjadi alasan untuk menghindari evaluasi terhadap kondisi fiskal domestik.
Nilai tukar bukan hanya mencerminkan kebijakan bank sentral. Pergerakannya juga dipengaruhi oleh persepsi investor terhadap kemampuan suatu negara mengelola perekonomian, termasuk bagaimana pemerintah mengumpulkan pendapatan, membelanjakan anggaran, dan memenuhi kebutuhan pembiayaan.
BI Menaikkan Bunga, Rupiah Tidak Otomatis Menguat
Kenaikan suku bunga merupakan salah satu instrumen Bank Indonesia untuk menjaga stabilitas rupiah. Dengan tingkat bunga yang lebih tinggi, aset keuangan berdenominasi rupiah diharapkan tetap menarik bagi investor. Kebijakan tersebut juga dapat membantu mengendalikan tekanan inflasi.
 Baca Juga
Riza Chalid, Listyo Sigit, dan Teka-Teki di Balik Dugaan Penyadapan Presiden
Namun, mekanisme ini tidak selalu berjalan sesuai harapan.
Pengalaman Indonesia pada 2018 menunjukkan bahwa kenaikan suku bunga tidak otomatis membuat rupiah menguat. BI menaikkan suku bunga sebanyak enam kali dengan total kenaikan 175 basis poin hingga mencapai 6 persen. Meski demikian, rupiah tetap mengalami tekanan sepanjang tahun tersebut akibat kombinasi penguatan dolar AS, kenaikan suku bunga Amerika Serikat, dan arus modal keluar dari negara berkembang.
Situasi serupa terlihat pada 2023 dan 2024. Ketika BI menaikkan suku bunga pada Oktober 2023 dan April 2024, rupiah tidak serta-merta menguat secara berkelanjutan. Pergerakannya tetap dipengaruhi perkembangan ekonomi global dan ekspektasi pasar.
Artinya, kenaikan suku bunga dapat membantu mempertahankan daya tarik rupiah, tetapi bukan solusi untuk seluruh persoalan. Kebijakan tersebut juga memiliki konsekuensi terhadap perekonomian domestik. Bunga pinjaman berpotensi meningkat, biaya modal perusahaan bertambah, dan konsumsi masyarakat dapat tertekan.
Jika suku bunga terus menjadi instrumen utama untuk mempertahankan stabilitas, sementara persoalan struktural tidak dibenahi, perekonomian berisiko menghadapi beban ganda: tekanan nilai tukar belum tentu selesai, tetapi biaya menjalankan usaha justru semakin mahal.
APBN Mulai Menunjukkan Tekanan
Salah satu perkembangan yang perlu diperhatikan adalah perubahan proyeksi defisit APBN 2026.
Hingga Oktober 2026, defisit anggaran tercatat sekitar Rp379,3 triliun atau 1,47 persen terhadap produk domestik bruto (PDB). Pemerintah memperkirakan defisit hingga akhir tahun mencapai 2,85 persen PDB, lebih tinggi dibandingkan target awal sebesar 2,68 persen.
Angka tersebut masih berada di bawah batas defisit 3 persen PDB. Karena itu, tidak tepat jika langsung menyimpulkan pemerintah telah melanggar disiplin fiskal. Namun, kenaikan proyeksi defisit tetap menunjukkan bahwa kebutuhan pembiayaan negara diperkirakan lebih besar daripada perencanaan awal.
Hingga Oktober, pendapatan negara tercatat sekitar Rp2.618 triliun, sementara belanja negara mencapai Rp2.997,2 triliun. Pendapatan tumbuh sekitar 24 persen dibandingkan periode yang sama tahun sebelumnya. Namun, belanja juga meningkat hampir 16 persen.
Persoalannya bukan semata-mata apakah pemerintah mengeluarkan terlalu banyak uang. Belanja negara diperlukan untuk menjalankan pelayanan publik dan mendorong pertumbuhan ekonomi. Hal yang lebih penting adalah apakah peningkatan belanja tersebut menghasilkan manfaat yang sebanding dengan dana yang dikeluarkan.
Belanja subsidi, misalnya, mencapai sekitar Rp415,8 triliun hingga Oktober 2026, meningkat sekitar 32 persen. Sementara itu, realisasi program Makan Bergizi Gratis (MBG) mencapai sekitar Rp173,2 triliun.
Kedua program tersebut memiliki tujuan yang dapat dibenarkan. Namun, besarnya anggaran harus diikuti pengukuran hasil yang jelas. Apakah subsidi benar-benar tepat sasaran? Apakah MBG mampu meningkatkan kualitas gizi dan sumber daya manusia secara terukur? Apakah belanja tersebut menghasilkan manfaat ekonomi jangka panjang yang sepadan dengan biaya yang ditanggung negara?
Anggaran yang terserap tidak otomatis berarti anggaran digunakan secara efektif. Jika belanja terus meningkat tanpa diikuti kenaikan produktivitas yang sepadan, pemerintah berisiko memperbesar kebutuhan pembiayaan tanpa memperkuat kapasitas ekonomi untuk menopangnya.
Ketika Penghematan Baru Dilakukan di Tengah Jalan
Tekanan fiskal juga terlihat dari kebijakan pemerintah yang meminta pemangkasan sisa anggaran perjalanan dinas sebesar 30 persen serta membatasi belanja nonprioritas pada sisa tahun anggaran 2026.
Efisiensi tentu merupakan langkah yang patut dilakukan. Pemerintah tidak seharusnya membiarkan uang negara habis untuk kegiatan yang tidak memberikan manfaat berarti. Namun, ketika penghematan baru diperketat di tengah tahun untuk menjaga defisit agar tidak melewati batas, muncul pertanyaan mengenai kualitas perencanaan anggaran sejak awal.
Mengapa pengendalian belanja baru diperketat ketika tekanan terhadap APBN semakin terlihat? Apakah proyeksi pendapatan dan belanja telah disusun berdasarkan asumsi yang realistis? Apakah risiko kenaikan biaya subsidi, kebutuhan pembiayaan, dan perubahan kondisi ekonomi sudah diperhitungkan secara memadai?
Pertanyaan tersebut bukan sekadar persoalan administratif. Perencanaan yang lemah dapat berujung pada keputusan penghematan yang terburu-buru. Jika pemangkasan justru menyentuh belanja produktif, dampaknya dapat menghambat kegiatan ekonomi yang seharusnya didorong pemerintah.
Disiplin fiskal tidak cukup dibuktikan dengan menjaga defisit tetap di bawah 3 persen. Disiplin juga harus terlihat dari kemampuan pemerintah merencanakan belanja secara realistis, mengendalikan risiko, dan memastikan setiap program memberikan hasil yang dapat dipertanggungjawabkan.
Investor Mulai Menghitung Risiko Indonesia
Tekanan fiskal dapat merembet ke pasar keuangan melalui kebutuhan pemerintah mencari pembiayaan. Ketika investor menilai risiko suatu negara meningkat, mereka dapat meminta imbal hasil lebih tinggi sebagai kompensasi atas risiko yang ditanggung saat membeli surat utang negara tersebut.
 Baca Juga
Dari Rumah Pak RT ke Rumah Kapolri: Ketika Informasi Menjadi Bisnis Kekuasaan
Perkembangan pasar obligasi pada Oktober 2026 patut dicermati. Dalam lelang Surat Utang Negara pada 27 Oktober, penawaran yang masuk tercatat sekitar Rp31,09 triliun, turun 52,1 persen dibandingkan lelang sebelumnya. Imbal hasil obligasi pemerintah tenor 10 tahun juga dilaporkan meningkat menjadi sekitar 7,54 persen.
Penurunan penawaran dalam satu lelang memang belum cukup untuk menyimpulkan bahwa investor telah kehilangan kepercayaan terhadap Indonesia. Pergerakan imbal hasil juga dipengaruhi suku bunga global, penguatan dolar AS, dan ketidakpastian geopolitik.
Namun, ketika biaya pembiayaan meningkat bersamaan dengan pelemahan rupiah dan revisi proyeksi defisit, pemerintah tidak bisa mengabaikan sinyal tersebut.
Imbal hasil yang lebih tinggi berarti pemerintah perlu menawarkan biaya lebih mahal untuk memperoleh pembiayaan baru. Beban serupa juga dapat muncul ketika utang jatuh tempo harus dibiayai kembali pada tingkat bunga yang lebih tinggi.
Konsekuensinya tidak berhenti pada laporan keuangan pemerintah. Semakin besar anggaran yang digunakan untuk membayar bunga utang, semakin sempit ruang fiskal yang tersedia untuk membiayai pendidikan, kesehatan, infrastruktur, dan program produktif lainnya.
Di sinilah kualitas penggunaan utang menjadi penting. Utang tidak selalu buruk. Utang dapat menjadi sumber pembiayaan pembangunan apabila digunakan untuk menghasilkan manfaat ekonomi yang lebih besar daripada biaya pembiayaannya.
Sebaliknya, jika utang terus bertambah untuk membiayai belanja yang tidak meningkatkan kapasitas ekonomi, pemerintah berisiko mewariskan beban pembayaran tanpa menciptakan sumber pertumbuhan yang memadai.
Masyarakat Menanggung Dampak Kebijakan yang Tidak Sinkron
Pelemahan rupiah dan kenaikan suku bunga pada akhirnya dapat dirasakan oleh dunia usaha dan masyarakat.
Perusahaan yang mengimpor bahan baku menghadapi kenaikan biaya ketika rupiah melemah. Perusahaan yang memiliki utang dalam valuta asing juga harus menyediakan lebih banyak rupiah untuk memenuhi kewajibannya. Sementara itu, kenaikan suku bunga berpotensi menambah beban perusahaan dengan pinjaman berbunga mengambang.
Jika kenaikan biaya tidak dapat diteruskan kepada konsumen, margin keuntungan perusahaan akan tertekan. Perusahaan bisa menunda ekspansi, mengurangi belanja modal, bahkan menahan perekrutan tenaga kerja.
Masyarakat pun menghadapi konsekuensi serupa. Harga barang impor dan produk yang bergantung pada bahan baku luar negeri berpotensi meningkat. Pada saat yang sama, biaya kredit dapat menjadi lebih mahal sehingga kemampuan konsumsi rumah tangga ikut tertekan.
Nabila Ayu, Junior Communications Consultant PublikaLabs, menyoroti bahwa persoalan stabilitas rupiah tidak seharusnya hanya dibebankan kepada kebijakan bank sentral.
“Jangan sampai masyarakat diminta menerima dampak dari suku bunga yang lebih tinggi, sementara pemerintah belum menunjukkan bahwa setiap rupiah dalam APBN benar-benar digunakan secara produktif. Ketika anggaran terus membesar, defisit meningkat, dan biaya utang semakin mahal, pertanyaan publik seharusnya bukan hanya bagaimana BI menyelamatkan rupiah, tetapi juga bagaimana pemerintah memastikan uang negara tidak menjadi sumber tekanan bagi perekonomian,” ujarnya.
Pernyataan tersebut mengarah pada persoalan yang lebih mendasar. Masyarakat tidak hanya membutuhkan rupiah yang stabil, tetapi juga pengelolaan anggaran yang mampu menjaga daya beli, menciptakan lapangan kerja, dan menopang keberlangsungan kegiatan usaha.
Pemerintah tidak bisa hanya meminta masyarakat memahami bahwa kenaikan suku bunga diperlukan untuk menjaga stabilitas. Pemerintah juga harus menunjukkan bahwa kebijakan fiskal dijalankan dengan kehati-hatian yang sama.
Menjaga Rupiah Membutuhkan Kebijakan yang Sejalan
Kondisi Indonesia tidak dapat digambarkan seolah-olah telah kehilangan seluruh kemampuan untuk menghadapi tekanan ekonomi. Cadangan devisa pada akhir September 2026 tercatat sekitar US$146,3 miliar, setara dengan pembiayaan 5,3 bulan impor. Neraca perdagangan juga masih mencatat surplus. Pendapatan negara hingga Oktober pun menunjukkan pertumbuhan yang kuat.
Fakta-fakta tersebut penting agar penilaian terhadap ekonomi Indonesia tidak berubah menjadi tuduhan yang berlebihan. Pelemahan rupiah merupakan hasil interaksi berbagai faktor, baik dari luar maupun dari dalam negeri.
Namun, indikator yang relatif kuat tidak boleh menjadi alasan untuk menunda pembenahan. Pemerintah perlu memastikan pertumbuhan pendapatan negara diikuti belanja yang produktif, program prioritas memiliki ukuran keberhasilan yang jelas, dan kebutuhan utang tetap berada dalam batas kemampuan fiskal jangka panjang.
Dalam pengelolaan risiko keuangan, risiko suku bunga dan nilai tukar merupakan bagian penting yang perlu diperhitungkan. Perusahaan perlu mengidentifikasi dan mengelola risiko tersebut agar perubahan pasar tidak langsung mengganggu kondisi keuangannya. Prinsip kehati-hatian serupa juga relevan dalam pengelolaan keuangan negara. Risiko pembiayaan, perubahan kurs, dan kenaikan biaya utang harus diperhitungkan sebelum tekanan semakin besar.
Pada akhirnya, BI dapat menaikkan suku bunga untuk mempertahankan daya tarik rupiah. Namun, kepercayaan investor tidak dibangun hanya melalui tingkat bunga. Kepercayaan juga tumbuh ketika pemerintah mampu menunjukkan bahwa uang negara dikelola secara disiplin, transparan, dan produktif.
Rupiah memang dijaga oleh Bank Indonesia, tetapi kepercayaan terhadap rupiah juga dibangun melalui cara pemerintah mengelola keuangan negara. Jika masyarakat diminta menanggung konsekuensi suku bunga tinggi demi stabilitas, pemerintah juga harus membuktikan bahwa setiap rupiah dalam APBN benar-benar bekerja untuk memperkuat perekonomian, bukan sekadar memperbesar anggaran dan kebutuhan pembiayaan.
 Abdillah
 Kevin Khanza
 Viona Mulya
 Amalia Rahmadani